Как считает таможня?
При импорте товаров в ПМР расчёт суммы таможенных платежей производится методом по цене сделки с ввозимыми товарами , который является приоритетным и базовым. Сведения о стоимости товаров заявляет импортёр – обычно на…
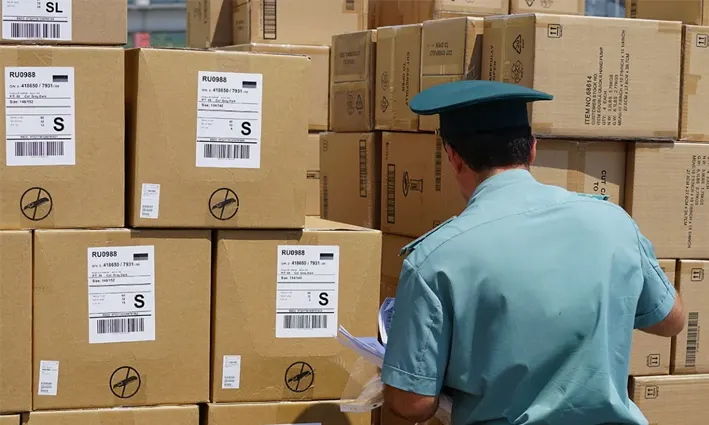
При импорте товаров в ПМР расчёт суммы таможенных платежей производится методом по цене сделки с ввозимыми товарами, который является приоритетным и базовым. Сведения о стоимости товаров заявляет импортёр – обычно на основании цены сделки (цены товаров, указанных во внешнеэкономическом контракте). Причём эти сведения должны основываться на достоверной, количественно определяемой и документально подтверждённой информации. Однако как быть, если обоснование стоимости становится проблематичным – при отсутствии внешнеэкономического контракта, товарных чеков и прочих документов, на основании которых составляется цена товара?
В этом случае таможенные органы вправе обратиться к справочной ценовой информации. Данные справочника о ценах регулярно обновляются с использованием коммерческих документов, ранее представленных другими экономическими агентами. Информация также черпается из открытых и подтверждённых источников, включая производителей и официальных поставщиков. Применение данного метода становится возможным только тогда, когда использование приоритетного метода невозможно.
Для удобства предпринимателей и обеспечения предсказуемости внешнеэкономической деятельности ДАННЫЕ О СПРАВОЧНЫХ ЦЕНАХ доступны на официальном сайте ГТК ПМР по ссылке.
Как правило, спорные ситуации возникают, когда заявленная импортёром стоимость ниже контрольного уровня цен, имеющихся в таможенном справочнике. В случае несогласия участник ВЭД может обратиться в ГТК, предоставив документы, подтверждающие заявленную им стоимость (внешнеэкономические контракты, инвойсы, товаросопроводительные, платёжные, банковские, бухгалтерские и другие документы). Напомним, что, согласно действующему законодательству, документом называется зафиксированная на материальном носителе информация с реквизитами, позволяющими её идентифицировать.